नेपालको कर्जा प्रवाह कता गइरहेको छ?
क्षेत्रगत कर्जा वितरण, वित्तीय पहुँच र आर्थिक रूपान्तरणमाथि एक नीतिगत विश्लेषण
नेपालको बैंकिङ क्षेत्रमा कर्जाको माग, कर्जा प्रवाह, लगानीयोग्य रकमको उपलब्धता र ब्याजदरका विषयमा निरन्तर बहस भइरहेको छ। तर यी विषयसँगै अर्को महत्त्वपूर्ण प्रश्नमा पनि पर्याप्त बहस हुन आवश्यक छ।
बैंक तथा वित्तीय संस्थाबाट प्रवाह भएको कर्जा कुन क्षेत्रमा केन्द्रित छ? यसले वास्तविक अर्थतन्त्रमा कस्तो योगदान पुर्याइरहेको छ?
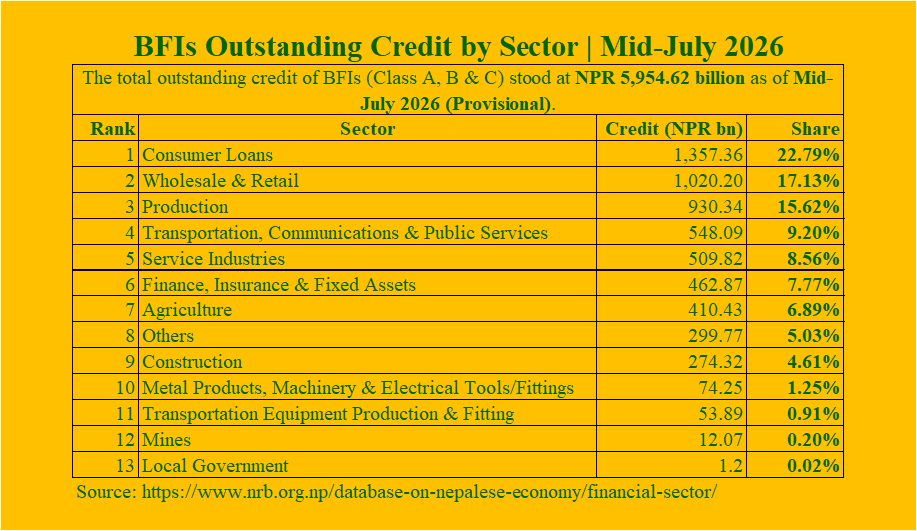
नेपाल राष्ट्र बैंकको २०२६ जुलाई मध्यको प्रारम्भिक तथ्याङ्कअनुसार, क, ख र ग वर्गका बैंक तथा वित्तीय संस्थाहरूको कुल कर्जा लगानी करिब रु. ५९ खर्ब ५४ अर्ब पुगेको छ।
कुल कर्जाको क्षेत्रगत वितरण हेर्दा उपभोग कर्जामा २२.७९ प्रतिशत अर्थात् करिब रु. १३ खर्ब ५७ अर्ब, थोक तथा खुद्रा व्यापारमा १७.१३ प्रतिशत अर्थात् रु. १० खर्ब २० अर्ब र उत्पादन क्षेत्रमा १५.६२ प्रतिशत अर्थात् रु. ९ खर्ब ३० अर्ब कर्जा प्रवाह भएको देखिन्छ।
यी तीन क्षेत्रको संयुक्त हिस्सा कुल कर्जाको ५५ प्रतिशतभन्दा बढी छ।
यसको तुलनामा कृषि क्षेत्रमा ६.८९ प्रतिशत, निर्माण क्षेत्रमा ४.६१ प्रतिशत र धातुजन्य उत्पादन, मेसिनरी तथा विद्युतीय उपकरणसम्बन्धी क्षेत्रमा १.२५ प्रतिशत मात्र कर्जा प्रवाह भएको देखिन्छ।
यी तथ्याङ्कलाई हेरेर कुनै क्षेत्रको कर्जा प्रवाह अत्यधिक वा अपर्याप्त छ भन्ने निष्कर्षमा तत्काल पुग्नु उचित हुँदैन। किनकि प्रत्येक क्षेत्रको आर्थिक भूमिका, कर्जाको प्रकृति र लगानीको प्रतिफल फरक हुन्छ।
तर यी तथ्याङ्कले एउटा गम्भीर नीतिगत प्रश्न भने अवश्य उठाउँछन्:
हाम्रो वित्तीय प्रणालीले नेपालको दीर्घकालीन उत्पादन क्षमता, उद्यमशीलता र आर्थिक रूपान्तरणका लागि आवश्यक क्षेत्रमा पर्याप्त पुँजी परिचालन गरिरहेको छ त?
१. के हामीले चाहेको अर्थतन्त्र निर्माण गर्न लगानी गरिरहेका छौँ, कि विद्यमान आर्थिक संरचनालाई नै निरन्तरता दिइरहेका छौँ?
कर्जा प्रवाह र यसको क्षेत्रगत वितरण अर्थतन्त्रको समग्र संरचना, लगानीका अवसर, जोखिम र प्रतिफलसँग जोडिएको हुन्छ।
बैंक तथा वित्तीय संस्थाले कर्जा प्रवाह गर्दा ऋणीको कर्जा तिर्न सक्ने क्षमता, धितो, नगद प्रवाह, जोखिम, बजारको अवस्था र सम्भावित प्रतिफललाई आधार बनाउँछन्। व्यवसायीले उपलब्ध व्यावसायिक अवसर र लगानीको सम्भावनाका आधारमा कर्जा माग गर्छन्। घरपरिवारले आफ्नो आवश्यकता र आर्थिक अवस्थाअनुसार ऋण लिन्छन्।
त्यसैले उपभोग कर्जाको हिस्सा ठूलो हुनुको अर्थ बैंक तथा वित्तीय संस्थाले अनावश्यक रूपमा उपभोगमा कर्जा प्रवाह गरिरहेका छन् भन्ने मात्र होइन। यसले नेपालको अर्थतन्त्रमा उपभोगसम्बन्धी कर्जाको माग र लगानीको संरचनालाई पनि प्रतिबिम्बित गर्न सक्छ।
त्यसैगरी, थोक तथा खुद्रा व्यापारमा कर्जाको ठूलो हिस्सा रहनुले नेपालको अर्थतन्त्रमा व्यापारिक गतिविधि तुलनात्मक रूपमा बढी स्थापित र वित्तीय संस्थाका लागि मूल्याङ्कन गर्न सहज रहेको अवस्थालाई देखाउन सक्छ।
अर्कोतर्फ, उत्पादनमूलक तथा औद्योगिक क्षेत्रमा तुलनात्मक रूपमा कम कर्जा प्रवाह हुनुका पछाडि पर्याप्त लगानीका अवसरको अभाव, कमजोर पूर्वाधार, बजारको अनिश्चितता, नीतिगत अस्थिरता, उच्च सञ्चालन लागत वा उद्यमहरूको कमजोर वित्तीय तयारीजस्ता कारण हुन सक्छन्।
यसले एउटा महत्त्वपूर्ण प्रश्न उठाउँछ:
के बैंक तथा वित्तीय संस्थाहरूले नेपालको आर्थिक संरचना निर्माण गरिरहेका छन्, कि विद्यमान आर्थिक संरचनाअनुसार आफ्नो कर्जा लगानीलाई प्राथमिकता दिइरहेका छन्?
वास्तवमा दुवै पक्षले एकअर्कालाई प्रभावित गरिरहेका हुन्छन्।
२. कर्जा वितरण: बैंकिङ क्षेत्रको मात्र समस्या होइन
उत्पादनमूलक क्षेत्रमा पर्याप्त कर्जा प्रवाह हुन नसक्नुको सम्पूर्ण दोष बैंक तथा वित्तीय संस्थालाई दिनु उचित हुँदैन।
बैंक तथा वित्तीय संस्थाको पहिलो जिम्मेवारी निक्षेपकर्ताको रकम सुरक्षित राख्नु, कर्जा जोखिम व्यवस्थापन गर्नु र वित्तीय स्थायित्व कायम गर्नु हो। कुनै क्षेत्रलाई सरकारले प्राथमिकतामा राखेकै आधारमा बैंकले पर्याप्त मूल्याङ्कनबिना कर्जा प्रवाह गर्न सक्दैन।
यदि कुनै उत्पादनमूलक उद्यमसँग व्यवस्थित वित्तीय विवरण छैन, नगद प्रवाह अनिश्चित छ, बजारको स्पष्ट योजना छैन र संस्थागत सुशासन कमजोर छ भने त्यस्तो उद्यममा कर्जा लगानी गर्दा बैंकले वास्तविक जोखिम वहन गर्नुपर्छ।
तर अर्कोतर्फ, कुनै व्यवसायले पर्याप्त धितो, औपचारिक वित्तीय अभिलेख र लामो व्यावसायिक इतिहास प्रस्तुत गरेपछि मात्र अर्थपूर्ण कर्जा प्राप्त गर्न सक्ने अवस्था रह्यो भने वित्तीय प्रणालीले नयाँ तथा सम्भावनायुक्त उद्यमको विकासलाई अनजानमै सीमित गर्न सक्छ।
यसले एउटा नीतिगत विरोधाभास सिर्जना गर्छ:
बैंकलाई कर्जा दिनुअघि व्यवसायको क्षमता प्रमाणित भएको चाहिन्छ, तर व्यवसायलाई आफ्नो क्षमता प्रमाणित गर्न पनि वित्तीय स्रोत आवश्यक पर्न सक्छ।
नेपालको कर्जा प्रणालीले सम्बोधन गर्नुपर्ने महत्त्वपूर्ण अन्तर यही हो।
३. धितो पर्याप्त छ, कि व्यवसायको क्षमता पनि मूल्याङ्कन भइरहेको छ?
नेपालको परम्परागत कर्जा प्रणालीमा धितोलाई महत्त्वपूर्ण आधार मानिँदै आएको छ। निक्षेपकर्ताको रकमको सुरक्षा र कर्जा जोखिम व्यवस्थापनका दृष्टिले यसको आफ्नै औचित्य छ।
तर धितोको मूल्य र व्यवसायको वास्तविक उत्पादन क्षमता एउटै कुरा होइनन्।
धेरै जग्गा भएको व्यवसाय स्वतः सफल वा वित्तीय रूपमा सक्षम हुन्छ भन्ने हुँदैन।
मेसिनरी तथा प्रविधिमा लगानी गरिरहेको नयाँ उत्पादनमूलक उद्यमसँग पर्याप्त अचल सम्पत्ति नहुन सक्छ, तर भविष्यमा राम्रो नगद प्रवाह सिर्जना गर्ने सम्भावना हुन सक्छ। प्रविधिमा आधारित उद्यमसँग बौद्धिक सम्पत्ति, ग्राहक सम्झौता र नियमित आम्दानी हुन सक्छ, तर परम्परागत धितो नहुन सक्छ। कृषि उद्यमसँग मौसमी आम्दानीको राम्रो सम्भावना हुन सक्छ, तर पर्याप्त स्थिर सम्पत्ति नहुन सक्छ।
यदि कर्जा मूल्याङ्कन मुख्यतः उद्यमीसँग के सम्पत्ति छ भन्ने विषयमा केन्द्रित रह्यो र व्यवसायले कति आम्दानी सिर्जना गर्न सक्छ भन्ने पक्षलाई पर्याप्त महत्त्व दिइएन भने वित्तीय पहुँचको दायरा सीमित रहन्छ।
यसको अर्थ धितोमा आधारित कर्जा प्रणालीलाई हटाउनु होइन। बरु परम्परागत धितो मूल्याङ्कनसँगै व्यवसायको नगद प्रवाह, कारोबारको इतिहास, वित्तीय अभिलेख, बजार सम्भावना, व्यावसायिक कार्यसम्पादन र ऋण भुक्तानी क्षमताको मूल्याङ्कनलाई थप प्रभावकारी बनाउनु हो।
कर्जा योग्यताको आधार सम्पत्तिको स्वामित्वमा मात्र होइन, व्यवसायको वास्तविक क्षमता र दिगो आम्दानीमा पनि केन्द्रित हुनुपर्छ।
४. कर्जा प्रवाहपछि वास्तविक उपलब्धि के भयो?
नेपालमा कर्जाको आकार, वृद्धि र क्षेत्रगत वितरणसम्बन्धी तथ्याङ्क नियमित रूपमा सार्वजनिक हुन्छन्। तर कर्जाले सिर्जना गरेको वास्तविक आर्थिक उपलब्धिको मूल्याङ्कन पनि उत्तिकै महत्त्वपूर्ण छ।
कर्जा बढ्दैमा उत्पादन क्षमता बढ्छ भन्ने हुँदैन।
कर्जा पुरानो ऋण भुक्तानी वा पुनर्संरचनामा प्रयोग हुन सक्छ। नयाँ मेसिनरी खरिद गर्न, व्यवसाय विस्तार गर्न, कार्यशील पुँजी व्यवस्थापन गर्न, व्यापार सञ्चालन गर्न वा उपभोगका लागि पनि प्रयोग हुन सक्छ।
यी सबैको आर्थिक प्रभाव फरक हुन्छ।
त्यसैले कर्जा प्रवाहको मूल्याङ्कन केवल रकम र क्षेत्रगत वर्गीकरणका आधारमा सीमित हुनुहुँदैन।
कर्जा प्रवाहपछि वास्तवमा के परिवर्तन भयो?
- उत्पादन तथा उत्पादकत्वमा वृद्धि भयो कि भएन?
- नयाँ रोजगारी सिर्जना भयो कि भएन?
- व्यवसायको कारोबार र आम्दानी बढ्यो कि बढेन?
- उद्यम औपचारिक प्रणालीमा प्रवेश गर्यो कि गरेन?
- स्वदेशी उत्पादन र मूल्य अभिवृद्धिमा योगदान पुग्यो कि पुगेन?
- निर्यात तथा बजार विस्तारमा सहयोग पुग्यो कि पुगेन?
- ऋणीको वित्तीय अवस्था र ऋण भुक्तानी क्षमतामा सुधार आयो कि आएन?
यस्ता प्रश्नको उत्तरबिना कर्जाको तथ्याङ्कले पैसा कहाँ गयो भन्ने त देखाउँछ, तर त्यसले अर्थतन्त्रमा के उपलब्धि हासिल गर्यो भन्ने स्पष्ट गर्दैन।
५. नेपालको समस्या कर्जाको अभाव मात्र हो, कि उद्यमको वित्तीय तयारीको कमी पनि?
नेपालको समस्या केवल कर्जाको आपूर्ति अपर्याप्त हुनु होइन। कर्जा प्राप्त गर्न सक्ने व्यवसायको तयारी र वित्तीय संस्थाको कर्जा मूल्याङ्कन क्षमताबीचको अन्तर पनि उत्तिकै महत्त्वपूर्ण छ।
धेरै सम्भावनायुक्त उद्यमहरू व्यवस्थित लेखा प्रणाली, विश्वसनीय वित्तीय विवरण, कर तथा नियामकीय अनुपालन, कारोबारको अभिलेख, व्यावसायिक योजना र नगद प्रवाह व्यवस्थापनको अभावमा वित्तीय संस्थाको मूल्याङ्कन प्रक्रियामा कमजोर देखिन सक्छन्।
यसले उद्यमको वास्तविक व्यावसायिक सम्भावना र वित्तीय संस्थाले मूल्याङ्कन गर्न सक्ने क्षमताबीच दूरी सिर्जना गर्छ।
यसलाई उद्यमको कर्जा तयारी (Credit Readiness) र वित्तीय पहुँचबीचको अन्तर भन्न सकिन्छ।
त्यसैले व्यवसायलाई कर्जा प्राप्त गर्न मात्र होइन, कर्जाको सही उपयोग र व्यवस्थापन गर्न पनि सक्षम बनाउन आवश्यक छ।
यसका लागि उद्यमहरूलाई निम्न पक्षमा सहयोग आवश्यक हुन्छ:
- व्यवस्थित लेखा तथा वित्तीय अभिलेख।
- वित्तीय विवरण तयार गर्ने क्षमता।
- कर तथा कानुनी अनुपालन।
- व्यावसायिक योजना तथा लगानी प्रस्ताव।
- नगद प्रवाह र कार्यशील पुँजी व्यवस्थापन।
- संस्थागत सुशासन तथा आन्तरिक नियन्त्रण।
- कर्जाको जिम्मेवार तथा उत्पादनमूलक उपयोग।
यस प्रक्रियामा बैंक तथा वित्तीय संस्थासँगै व्यवसाय विकास सेवा प्रदायक, वित्तीय साक्षरता तथा परामर्श संस्था, लेखा तथा कर विशेषज्ञ र प्रविधिमा आधारित वित्तीय सेवाहरूको भूमिका महत्त्वपूर्ण हुन्छ।
व्यवसायलाई वित्तीय रूपमा सक्षम बनाउनु कर्जा पहुँच सुधारको पूर्वसर्त हो।
६. प्राथमिकताप्राप्त क्षेत्रमा कर्जा प्रवाह: लक्ष्य महत्त्वपूर्ण कि उपलब्धि?
नेपालले प्राथमिकताप्राप्त क्षेत्रको कर्जा प्रवाह, सहुलियतपूर्ण कर्जा तथा विभिन्न नियामकीय व्यवस्थामार्फत निश्चित क्षेत्रमा वित्तीय स्रोत परिचालन गर्न प्रोत्साहन गर्दै आएको छ।
वास्तविक बजार असफलता र वित्तीय पहुँचको असमानता रहेको अवस्थामा यस्ता नीतिगत हस्तक्षेप आवश्यक हुन सक्छन्।
तर नीतिगत हस्तक्षेपको सफलता कति रकम कर्जा प्रवाह भयो भन्ने आधारमा मात्र मापन गर्नु पर्याप्त हुँदैन।
कुनै क्षेत्रमा ठूलो परिमाणमा कर्जा प्रवाह भए पनि त्यसबाट उत्पादन, रोजगारी, उत्पादकत्व, मूल्य अभिवृद्धि र व्यवसायको दिगोपनामा अपेक्षित सुधार आएन भने नीतिको प्रभावकारितामाथि पुनर्विचार गर्नुपर्छ।
त्यसैले नीतिगत बहस अब यस प्रश्नमा केन्द्रित हुनुपर्छ:
हामीले कर्जा प्रवाहको लक्ष्य पूरा गरिरहेका छौँ, कि त्यसबाट अपेक्षित आर्थिक उपलब्धि हासिल गरिरहेका छौँ?
प्राथमिकताप्राप्त क्षेत्रमा कर्जा प्रवाहसँगै त्यसको उपयोग, प्रतिफल, ऋण भुक्तानी क्षमता र आर्थिक प्रभावको पनि नियमित मूल्याङ्कन आवश्यक छ।
७. क्षेत्रगत तथ्याङ्कबाट तथ्यमा आधारित नीतिगत निर्णयतर्फ
नेपालमा वित्तीय क्षेत्रसम्बन्धी तथ्याङ्क उपलब्ध छन्। तर ती तथ्याङ्कलाई उद्यम विकास, रोजगारी, उत्पादन र आर्थिक रूपान्तरणसँग जोडेर विश्लेषण गर्ने अभ्यास अझ सुदृढ हुन आवश्यक छ।
कर्जाको विश्लेषण केवल क्षेत्रगत वितरणमा सीमित नराखी निम्न आधारमा पनि गर्नुपर्छ:
क्षेत्र × भूगोल × उद्यमको आकार × लैङ्गिक सहभागिता × व्यवसायको उमेर × कर्जाको उद्देश्य × जोखिम × ऋण भुक्तानी × आर्थिक उपलब्धि।
यस्तो विश्लेषणले समग्र तथ्याङ्कले नदेखाएका समस्याहरू पहिचान गर्न मद्दत गर्छ।
- कर्जा लगानी केही भौगोलिक क्षेत्रमा मात्र किन केन्द्रित छ?
- कृषि, उत्पादन तथा अन्य सम्भावनायुक्त क्षेत्रमा वित्तीय पहुँचका अवरोध के हुन्?
- नयाँ तथा साना उद्यमले कर्जा प्राप्त गर्न किन कठिनाइ भोगिरहेका छन्?
- सूक्ष्म उद्यमबाट साना र साना उद्यमबाट मझौला उद्यममा स्तरोन्नति हुन कर्जाले कस्तो भूमिका खेलेको छ?
- कुन क्षेत्रमा कर्जा लगानीले बढी रोजगारी र मूल्य अभिवृद्धि सिर्जना गरिरहेको छ?
- धितो, वित्तीय अभिलेख र कर्जा मूल्याङ्कनका कुन पक्षले सम्भावनायुक्त उद्यमलाई वित्तीय पहुँचबाट बाहिर राखिरहेका छन्?
यस्ता प्रश्नको तथ्यमा आधारित उत्तरले कर्जा नीतिलाई अझ प्रभावकारी र परिणाममुखी बनाउन सक्छ।
८. अबको प्राथमिकता: बढी कर्जा होइन, प्रभावकारी पुँजी परिचालन
नेपालको नीतिगत उद्देश्य बैंक तथा वित्तीय संस्थाको प्रत्येक रुपैयाँ कर्जा कुनै निश्चित क्षेत्रमा अनिवार्य रूपमा प्रवाह गराउनु हुनुहुँदैन। त्यसैगरी, उपभोग कर्जालाई स्वतः अनुत्पादक र उत्पादन क्षेत्रको कर्जालाई स्वतः उत्पादनमूलक मान्नु पनि उचित हुँदैन।
आवश्यकता यस्तो वित्तीय प्रणालीको हो, जसले लगानीको उद्देश्य, जोखिम, प्रतिफल, व्यवसायको क्षमता र सम्भावित आर्थिक प्रभावलाई समग्र रूपमा मूल्याङ्कन गर्न सकोस्।
यसका लागि:
सरकारले पूर्वानुमानयोग्य नीति, आवश्यक पूर्वाधार र लगानीमैत्री वातावरण निर्माण गर्नुपर्छ।
नियामक निकायले वित्तीय स्थायित्व कायम राख्दै जिम्मेवार वित्तीय नवप्रवर्तन र प्रभावकारी कर्जा मूल्याङ्कनलाई प्रोत्साहन गर्नुपर्छ।
बैंक तथा वित्तीय संस्थाले धितोमा आधारित मूल्याङ्कनसँगै नगद प्रवाह, कारोबारको इतिहास र व्यवसायको वास्तविक क्षमतामा आधारित कर्जा मूल्याङ्कनलाई विस्तार गर्नुपर्छ।
उद्यमी तथा व्यवसायले वित्तीय अनुशासन, लेखा प्रणाली, संस्थागत सुशासन र व्यावसायिक तयारीमा सुधार गर्नुपर्छ।
उद्यम विकास तथा सहयोग संस्थाहरूले व्यवसायलाई कर्जा प्राप्त गर्न योग्य बनाउने मात्र होइन, कर्जाको सही उपयोग गरी दिगो रूपमा व्यवसाय सञ्चालन र विस्तार गर्न सक्ने क्षमता विकासमा सहयोग गर्नुपर्छ।
विकास साझेदारहरूले अल्पकालीन अनुदान र सहुलियतपूर्ण कर्जामा मात्र केन्द्रित नभई दिगो वित्तीय पहुँच, उद्यम विकास र बजार प्रणाली सुदृढीकरणमा लगानी गर्नुपर्छ।
यसको उद्देश्य बजारमा आधारित कर्जा प्रणालीलाई प्रशासनिक निर्देशनले प्रतिस्थापन गर्नु होइन। बरु वित्तीय प्रणालीलाई सम्भावनायुक्त व्यवसाय र उत्पादनमूलक लगानीको पहिचान गर्न अझ सक्षम बनाउनु हो।
निष्कर्ष: नेपालको कर्जा नीतिले अब सोध्नुपर्ने प्रश्न
नेपालको बैंकिङ क्षेत्रसम्बन्धी बहस अब कति कर्जा प्रवाह भयो भन्ने प्रश्नमा मात्र सीमित हुनुहुँदैन।
यसको सट्टा अझ महत्त्वपूर्ण प्रश्न उठाउन आवश्यक छ:
हाम्रो वित्तीय प्रणालीले नेपालमा कस्तो अर्थतन्त्र निर्माण गर्न सहयोग गरिरहेको छ?
यसको उत्तर बैंकिङ क्षेत्रबाट मात्र आउन सक्दैन। सरकार, नियामक निकाय, बैंक तथा वित्तीय संस्था, निजी क्षेत्र, उद्यमी, व्यवसाय विकास सेवा प्रदायक र विकास साझेदार सबैको साझा भूमिका आवश्यक छ।
नेपाललाई केवल बढी कर्जा प्रवाह गर्ने वित्तीय प्रणाली आवश्यक छैन। नेपाललाई उत्पादनमूलक लगानीको पहिचान गर्न, सम्भावनायुक्त उद्यमलाई वित्तीय पहुँचमा जोड्न र उपलब्ध पुँजीबाट अधिकतम आर्थिक उपलब्धि हासिल गर्न सक्ने वित्तीय प्रणाली आवश्यक छ।
किनकि अन्ततः,
कर्जा आफैँमा विकास होइन; कर्जा विकासलाई वित्तपोषण गर्ने एउटा माध्यम हो।
यसको वास्तविक सफलता कर्जा पोर्टफोलियोको आकारले मात्र मापन हुँदैन। यसले सिर्जना गरेको उत्पादन क्षमता, व्यवसायको वृद्धि, रोजगारी, आय, स्वदेशी मूल्य अभिवृद्धि र आर्थिक अवसरबाट मापन हुनुपर्छ।
नेपालको अबको नीतिगत चुनौती केवल कर्जा विस्तार गर्नु होइन; कर्जाको पहुँच, गुणस्तर, उपयोग र आर्थिक प्रभावलाई सुधार गर्नु हो।
यही दृष्टिकोणबाट नेपालको वित्तीय क्षेत्र र समग्र अर्थतन्त्रको आगामी दिशा निर्धारण हुनुपर्छ।