सम्पत्ति धितोमा आधारित कर्जादेखि उत्पादनशील क्षेत्रमा कर्जा प्रवाहसम्म: नेपालको वित्तीय प्रणालीमाथि नीतिगत विश्लेषण
घरजग्गा धितोमा केन्द्रित कर्जा अभ्यासबाट व्यवसायको नगद प्रवाह, व्यावसायिक सम्भाव्यता र ऋण भुक्तानी क्षमतामा आधारित कर्जा मूल्याङ्कनतर्फको आवश्यकता
नेपालको वित्तीय प्रणालीमा कर्जाको उपलब्धता, वित्तीय पहुँच र कर्जा विस्तारबारे निरन्तर बहस हुँदै आएको छ। तर कर्जा प्रवाहको परिमाणसँगै त्यो कर्जा कुन आधारमा स्वीकृत भइरहेको छ, कुन क्षेत्रमा परिचालन भइरहेको छ र त्यसले उत्पादन, रोजगारी तथा उद्यम विकासमा कस्तो योगदान पुर्याइरहेको छ भन्ने विषय पनि उत्तिकै महत्त्वपूर्ण छन्।
कुनै पनि वित्तीय प्रणालीको प्रभावकारिता बैंक तथा वित्तीय संस्थाले कति कर्जा प्रवाह गरे भन्ने आधारमा मात्र मापन हुँदैन। प्रवाहित कर्जाले वास्तविक अर्थतन्त्रमा कति आर्थिक गतिविधि सिर्जना गर्यो, उत्पादन तथा उत्पादकत्वमा कस्तो सुधार ल्यायो र ऋणीको नियमित कर्जा भुक्तानी गर्ने क्षमता विकास गर्न कत्तिको सहयोग पुर्यायो भन्ने पक्षले पनि कर्जाको गुणस्तर निर्धारण गर्छ।
यस सन्दर्भमा नेपालको बैंक तथा वित्तीय संस्थाहरूको कर्जा संरचनामा घर तथा जग्गा धितोको भूमिका र पछिल्ला वर्षमा देखिएको प्रवृत्तिले एउटा महत्त्वपूर्ण नीतिगत प्रश्न उठाएको छ: के हाम्रो कर्जा मूल्याङ्कन प्रणालीले व्यवसायको वास्तविक सम्भाव्यता र भुक्तानी क्षमतालाई पर्याप्त महत्त्व दिइरहेको छ?
१. तथ्याङ्कले देखाएको कर्जा प्रवाहको धितो संरचना
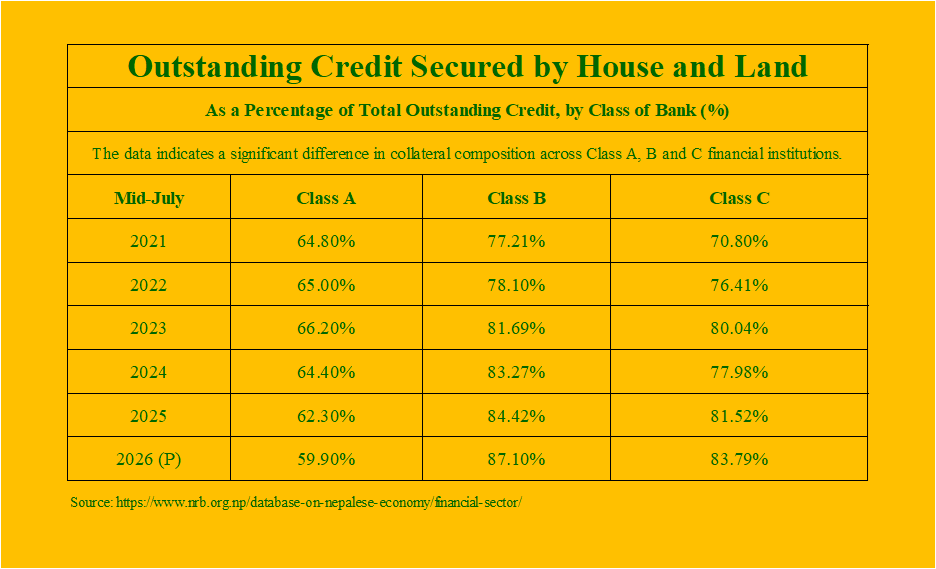
नेपाल राष्ट्र बैंकको तथ्याङ्कअनुसार बैंक तथा वित्तीय संस्थाहरूको कुल बाँकी कर्जामध्ये घर तथा जग्गा धितोमा सुरक्षित कर्जाको अनुपात संस्थाको वर्गअनुसार फरक देखिन्छ।
कुल बाँकी कर्जामध्ये घर तथा जग्गा धितोमा सुरक्षित कर्जाको अनुपात (प्रतिशतमा)

उपलब्ध तथ्याङ्कले तीनवटा महत्त्वपूर्ण प्रवृत्ति देखाउँछन्।
पहिलो, वर्ग ‘क’ का वाणिज्य बैंकहरूमा घर तथा जग्गा धितोमा सुरक्षित कर्जाको अनुपात केही घटेको छ। सन् २०२१ को मध्य-जुलाईमा ६४.८० प्रतिशत रहेको यस्तो कर्जाको अनुपात सन् २०२६ को मध्य-जुलाईमा ५९.९० प्रतिशतमा झरेको छ। यसले कर्जाको धितो संरचनामा केही परिवर्तन भएको संकेत गरे पनि यसलाई प्रत्यक्ष रूपमा नगद प्रवाहमा आधारित कर्जा विस्तार भएको प्रमाण मान्न मिल्दैन।
दोस्रो, वर्ग ‘ख’ का विकास बैंकहरूमा यस्तो कर्जाको अनुपात उल्लेखनीय रूपमा बढेको छ। सन् २०२१ को मध्य-जुलाईमा ७७.२१ प्रतिशत रहेको अनुपात सन् २०२६ मा ८७.१० प्रतिशत पुगेको छ। अर्थात् कुल बाँकी कर्जामध्ये झन्डै ८७ प्रतिशत घर तथा जग्गा धितोमा सुरक्षित रहेको देखिन्छ।
तेस्रो, वर्ग ‘ग’ का वित्त कम्पनीहरूमा पनि यस्तै प्रवृत्ति देखिएको छ। उक्त अनुपात सन् २०२१ को ७०.८० प्रतिशतबाट बढेर सन् २०२६ मा ८३.७९ प्रतिशत पुगेको छ।
पाँच वर्षको अवधिमा वर्ग ‘ख’ मा ९.८९ प्रतिशत बिन्दु र वर्ग ‘ग’ मा १२.९९ प्रतिशत बिन्दुको वृद्धि भएको छ। यसको विपरीत वर्ग ‘क’ मा ४.९० प्रतिशत बिन्दुको गिरावट देखिन्छ।
यी तथ्याङ्कले विभिन्न वर्गका बैंक तथा वित्तीय संस्थाहरूको कर्जा सुरक्षण संरचनामा फरक प्रवृत्ति रहेको देखाउँछन्। विशेषगरी विकास बैंक र वित्त कम्पनीहरूमा घरजग्गा धितोमा सुरक्षित कर्जाको अनुपात बढ्दो क्रममा छ।
यद्यपि, यी तथ्याङ्कलाई सही सन्दर्भमा बुझ्नु आवश्यक छ। घर तथा जग्गा धितोमा सुरक्षित कर्जाको अनुपातले बाँकी कर्जाको अन्य हिस्सा धितोरहित रहेको वा त्यसको सम्पूर्ण हिस्सा उत्पादनशील क्षेत्रमा प्रवाह भएको प्रमाणित गर्दैन। त्यसैगरी, यसले प्रत्यक्ष रूपमा सूक्ष्म, साना तथा मझौला उद्यम (MSMEs) मा प्रवाहित कर्जाको संरचना पनि देखाउँदैन। तर यसले नेपालको कर्जा प्रणालीमा घरजग्गा धितोको महत्त्वपूर्ण भूमिका रहेको र त्यसको संस्थागत प्रवृत्तिबारे थप अध्ययन तथा नीतिगत विमर्श आवश्यक रहेको भने स्पष्ट गर्छ।
२. धितोको उपलब्धता कि व्यवसायको भुक्तानी क्षमता?
बैंक तथा वित्तीय संस्थाका लागि धितो कर्जा जोखिम व्यवस्थापनको महत्त्वपूर्ण आधार हो। ऋणीले कर्जा भुक्तानी गर्न नसकेको अवस्थामा धितोबाट ऋण असुली गर्ने सम्भावना रहन्छ। त्यसैले धितोको मूल्याङ्कन र पर्याप्त सुरक्षणको व्यवस्था विवेकपूर्ण कर्जा प्रवाहको अभिन्न पक्ष हो।
तर समस्या त्यतिबेला उत्पन्न हुन्छ, जब धितोको उपलब्धता नै कर्जा प्राप्त गर्ने प्रमुख आधार बन्न पुग्छ र व्यवसायको वास्तविक अवस्था, आम्दानी सिर्जना गर्ने क्षमता तथा ऋण भुक्तानी सम्भाव्यताले अपेक्षित महत्त्व पाउँदैन।
यसलाई दुईवटा अवस्थाबाट बुझ्न सकिन्छ।
पहिलो, कुनै उद्यमीसँग पर्याप्त घरजग्गा छ, तर उसको व्यवसायको आम्दानी अनिश्चित छ र नगद प्रवाह कमजोर छ।
दोस्रो, अर्को उद्यमीसँग घरजग्गा धितो छैन, तर उसको उत्पादनको बजार छ, नियमित ग्राहक छन्, कारोबार स्थिर छ र व्यवसायले ऋणको साँवा तथा ब्याज भुक्तानी गर्न सक्ने क्षमता राख्छ।
यदि कर्जा मूल्याङ्कनमा धितोको उपलब्धतालाई अत्यधिक प्राथमिकता दिइयो भने दोस्रो उद्यमीले आफ्नो व्यवसायको वास्तविक सम्भाव्यता हुँदाहुँदै पनि आवश्यक वित्तीय स्रोत प्राप्त गर्न कठिनाइ भोग्न सक्छ।
नेपालका धेरै सूक्ष्म, साना तथा मझौला उद्यम भाडाका घर वा सटरबाट सञ्चालन भइरहेका छन्। कतिपय उद्यमीले उपकरण, कच्चा पदार्थ, मौज्दात र कार्यशील पुँजीमा लगानी गरेर व्यवसाय सञ्चालन गरिरहेका छन्। यस्ता उद्यमसँग पर्याप्त स्थिर सम्पत्ति नहुन सक्छ। तर त्यसको अर्थ उनीहरूको व्यवसायमा सम्भाव्यता वा ऋण भुक्तानी गर्ने क्षमता छैन भन्ने होइन।
विशेषगरी पहिलो पुस्ताका उद्यमी, महिला उद्यमी, युवा व्यवसायी र नवीन व्यवसाय सञ्चालन गर्नेहरूका लागि घरजग्गा धितोमा अत्यधिक निर्भर कर्जा प्रणालीले वित्तीय पहुँचमा थप अवरोध सिर्जना गर्न सक्छ।
यसले एउटा आधारभूत प्रश्न उठाउँछ:
के हाम्रो वित्तीय प्रणालीले उद्यमको आर्थिक सम्भाव्यता र भुक्तानी क्षमतालाई पर्याप्त रूपमा मूल्याङ्कन गरिरहेको छ, वा उद्यमीसँग पहिल्यै रहेको सम्पत्तिलाई नै कर्जा पहुँचको प्रमुख आधार बनाइरहेको छ?
यो केवल बैंकिङ क्षेत्रको प्रश्न होइन। यो उद्यमशीलता विकास, रोजगारी सिर्जना, आर्थिक अवसरको विस्तार र समग्र आर्थिक रूपान्तरणसँग जोडिएको विषय हो।
३. धितोमा आधारित कर्जाबाट नगद प्रवाहमा आधारित कर्जा मूल्याङ्कनतर्फ
परम्परागत कर्जा मूल्याङ्कनमा ऋणीले उपलब्ध गराउन सक्ने धितो र त्यसको मूल्यले महत्त्वपूर्ण भूमिका खेल्दै आएको छ। तर व्यवसायको वास्तविक वित्तीय अवस्था बुझ्न धितोको मूल्याङ्कन मात्र पर्याप्त हुँदैन।
कर्जाको नियमित भुक्तानीको प्राथमिक स्रोत अन्ततः ऋणीको आम्दानी र नगद प्रवाह हो। त्यसैले व्यवसायले नियमित रूपमा आम्दानी सिर्जना गर्न सक्छ कि सक्दैन र त्यसबाट ऋणको साँवा तथा ब्याज भुक्तानी गर्न सक्छ कि सक्दैन भन्ने विषय कर्जा मूल्याङ्कनको केन्द्रमा रहनुपर्छ।
नगद प्रवाहमा आधारित कर्जा मूल्याङ्कनले व्यवसायको ऐतिहासिक कारोबार, अनुमानित आम्दानी, सञ्चालन खर्च, बजारको अवस्था, व्यवस्थापकीय क्षमता र भविष्यमा ऋण भुक्तानी गर्न सक्ने सम्भाव्यतालाई समग्र रूपमा विश्लेषण गर्छ।
यसका लागि वित्तीय संस्थाले निम्न पक्षलाई विशेष ध्यान दिन आवश्यक छ:
व्यवसायको व्यावसायिक सम्भाव्यता: वस्तु वा सेवाको बजार माग, प्रतिस्पर्धात्मक क्षमता, व्यवसायको प्रकृति र व्यावसायिक मोडेल।
नगद प्रवाहको अवस्था: विगतको कारोबार, अनुमानित आम्दानी, सञ्चालन खर्च र नगद प्रवाहको नियमितता।
ऋण भुक्तानी क्षमता: कर्जाको साँवा तथा ब्याज भुक्तानी गर्न सक्ने क्षमता, ऋण सेवासम्बन्धी वित्तीय अनुपात र विद्यमान ऋण दायित्व।
व्यवस्थापकीय क्षमता: उद्यमीको अनुभव, वित्तीय अनुशासन र व्यवसाय सञ्चालन तथा व्यवस्थापन गर्ने क्षमता।
बजार तथा सञ्चालन जोखिम: ग्राहकमा निर्भरता, आपूर्ति व्यवस्था, मूल्यमा हुने उतारचढाव र व्यवसाय सञ्चालनका सम्भावित चुनौती।
वित्तीय अभिलेख: लेखा विवरण, बैंकिङ कारोबार, कर विवरण र विगतको कर्जा भुक्तानी इतिहास।
धितो तथा अन्य सुरक्षण: घरजग्गा, उपकरण, मौज्दात, प्राप्य रकम तथा कानुन र नियामकीय व्यवस्थाले स्वीकार गरेका अन्य सुरक्षण।
यसको अर्थ धितोको महत्त्व घटाउनु वा हटाउनु होइन। बरु धितोलाई कर्जा मूल्याङ्कनको एउटा महत्त्वपूर्ण पक्षका रूपमा राख्दै व्यवसायको वास्तविक आम्दानी र भुक्तानी क्षमतासँग जोडेर समग्र जोखिम मूल्याङ्कन गर्नु हो।
यसरी कर्जा मूल्याङ्कनको केन्द्रमा धितोको मूल्य मात्र नभई कर्जाबाट आम्दानी सिर्जना गर्ने व्यवसायको क्षमता र त्यसबाट ऋण भुक्तानी हुने सम्भाव्यतालाई पनि राख्न सकिन्छ।
४. उत्पादनशील कर्जा प्रवाहका लागि आवश्यक नीतिगत तथा संस्थागत सुधार
वित्तीय स्रोतलाई उत्पादन, रोजगारी र उद्यम विस्तारमा परिचालन गर्ने हो भने कर्जा प्रवाहको विद्यमान अभ्यासमा नीतिगत तथा संस्थागत सुधार आवश्यक छ। यसका लागि निम्न पक्षमा ध्यान दिनुपर्छ।
क. नगद प्रवाहमा आधारित कर्जा मूल्याङ्कनलाई प्रोत्साहन
बैंक तथा वित्तीय संस्थाहरूले विशेषगरी सूक्ष्म, साना तथा मझौला उद्यमका लागि व्यवसायको आम्दानी, नगद प्रवाह, बजार सम्भाव्यता र ऋण भुक्तानी क्षमतामा आधारित कर्जा मूल्याङ्कन प्रणाली विकास गर्नुपर्छ।
यसका लागि कर्जा अधिकृतको व्यावसायिक क्षमता, वित्तीय विश्लेषण सीप, क्षेत्रगत व्यवसायको बुझाइ र जोखिम मूल्याङ्कन प्रणालीमा सुधार आवश्यक छ। साथै, उद्यमको प्रकृति र कारोबारको अवस्थाअनुसार उपयुक्त मूल्याङ्कन विधि अपनाउनुपर्छ।
ख. वैकल्पिक धितो तथा सुरक्षणको व्यवस्था विस्तार
घरजग्गाबाहेक उपकरण, मौज्दात, प्राप्य रकम तथा अन्य चल सम्पत्तिलाई कर्जा सुरक्षणका रूपमा उपयोग गर्ने सम्भावना विस्तार गर्नुपर्छ।
यसका लागि सम्बन्धित कानुनी व्यवस्था, धितो दर्ता प्रणाली, सम्पत्तिको विश्वसनीय मूल्याङ्कन र ऋण असुली प्रक्रियालाई थप प्रभावकारी बनाउन आवश्यक छ। यसले स्थिर सम्पत्ति सीमित भएका तर व्यावसायिक सम्भाव्यता भएका उद्यमलाई वित्तीय पहुँच विस्तार गर्न सहयोग पुर्याउन सक्छ।
ग. कर्जा सुरक्षण तथा प्रत्याभूति व्यवस्थालाई प्रभावकारी बनाउने
पर्याप्त परम्परागत धितो नभएका तर व्यावसायिक रूपमा सम्भाव्य उद्यमलाई वित्तीय संस्थासँग जोड्न कर्जा सुरक्षण तथा प्रत्याभूति व्यवस्थाको भूमिका महत्त्वपूर्ण हुन सक्छ।
यस्ता व्यवस्थालाई सरल, पहुँचयोग्य, पारदर्शी र परिणाममुखी बनाउनुपर्छ। यसले बैंक तथा वित्तीय संस्थाको कर्जा जोखिमको केही हिस्सा बाँडफाँट गरी सम्भाव्य उद्यममा कर्जा प्रवाह गर्न प्रोत्साहन दिन सक्छ। तर यस्तो व्यवस्था प्रभावकारी हुन स्पष्ट जोखिम बाँडफाँट, दाबी भुक्तानी प्रक्रिया र वित्तीय अनुशासन पनि आवश्यक हुन्छ।
घ. कर्जाअघि र कर्जापछिको व्यवसाय विकास सेवालाई संस्थागत गर्ने
धेरै उद्यमी वित्तीय स्रोतको अभावले मात्र होइन, व्यवस्थित लेखा प्रणाली, व्यावसायिक योजना, बजारसम्बन्धी जानकारी, व्यवस्थापकीय क्षमता र बैंकयोग्य कर्जा प्रस्ताव तयार गर्ने क्षमताको अभावले पनि कर्जा प्राप्त गर्न कठिनाइ भोगिरहेका हुन्छन्।
यसका लागि व्यवसाय विकास सेवा (Business Development Services – BDS) लाई वित्तीय पहुँचको महत्त्वपूर्ण आधारका रूपमा विकास गर्न आवश्यक छ।
कर्जाअघि उद्यमको अवस्था पहिचान, व्यवसाय योजना निर्माण, वित्तीय प्रक्षेपण, लगानी विश्लेषण, आवश्यक कागजात तयारी र बैंकबाट कर्जा प्राप्त गर्न आवश्यक क्षमता विकासमा सहयोग गर्नुपर्छ।
त्यसैगरी, कर्जा प्राप्तिपछि वित्तीय अनुशासन, नगद प्रवाह व्यवस्थापन, व्यवसाय सञ्चालन सुधार, बजार विस्तार, उत्पादकत्व वृद्धि र कर्जाको उचित उपयोगमा निरन्तर सहयोग आवश्यक हुन्छ।
यसरी व्यवसाय विकास सेवालाई कर्जा प्रक्रियाको सहायक गतिविधिका रूपमा मात्र नभई उद्यमको कर्जा तयारीदेखि कर्जाको उत्पादनशील उपयोग र भुक्तानी क्षमतासम्म जोड्ने संस्थागत संयन्त्रका रूपमा विकास गर्न सकिन्छ।
ङ. प्रविधि र तथ्याङ्कमा आधारित कर्जा मूल्याङ्कन
डिजिटल कारोबार विवरण, बैंकिङ इतिहास, कर अभिलेख र व्यवसायको सञ्चालनसम्बन्धी तथ्याङ्कको प्रयोगले कर्जा मूल्याङ्कनलाई थप तथ्यपरक र प्रभावकारी बनाउन सक्छ।
विशेषगरी व्यवस्थित वित्तीय विवरणको अभाव भएका साना उद्यमको कारोबार र नगद प्रवाह बुझ्न वैकल्पिक तथ्याङ्क उपयोगी हुन सक्छ। तर प्रविधिको प्रयोगसँगै तथ्याङ्कको विश्वसनीयता, गोपनीयता, ऋणीको सहमति, पारदर्शिता र जिम्मेवार कर्जा प्रवाह सुनिश्चित गर्नुपर्छ।
प्रविधि र कृत्रिम बुद्धिमत्ताको प्रयोगले कर्जा मूल्याङ्कनलाई सहयोग गर्न सक्छ, तर त्यसले उचित जोखिम विश्लेषण, व्यावसायिक निर्णय र नियामकीय अनुपालनको स्थान लिनु हुँदैन।
५. वित्तीय पहुँच मात्र होइन, कर्जाको उत्पादनशील उपयोग पनि महत्त्वपूर्ण
नेपालको आर्थिक रूपान्तरणका लागि कर्जाको उपलब्धता बढाउनु आवश्यक छ। तर कर्जा प्राप्त हुनु मात्र उद्यम विकासको सुनिश्चितता होइन।
उद्यमीले कर्जा प्राप्त गर्न सक्ने अवस्था सिर्जना गर्नु, कर्जा लिन आवश्यक तयारी गराउनु र प्राप्त कर्जालाई उत्पादनशील काममा उपयोग गर्न सक्ने क्षमता विकास गर्नु उत्तिकै आवश्यक छ।
यसका लागि तीनवटा पक्षबीच बलियो सम्बन्ध स्थापित हुनुपर्छ।
पहिलो, वित्तीय पहुँच (Access to Finance): सम्भाव्य उद्यमले आफ्नो आवश्यकता र क्षमताअनुसार उपयुक्त वित्तीय स्रोत प्राप्त गर्न सक्ने अवस्था।
दोस्रो, कर्जा तयारी (Credit Readiness): उद्यमले आफ्नो व्यवसायको अवस्था, आम्दानी, नगद प्रवाह, लगानी आवश्यकता र ऋण भुक्तानी क्षमता विश्वसनीय रूपमा प्रस्तुत गर्न सक्ने अवस्था।
तेस्रो, कर्जाको उत्पादनशील उपयोग (Productive Use of Credit): प्राप्त कर्जालाई उत्पादन क्षमता विस्तार, प्रविधि सुधार, कार्यशील पुँजी व्यवस्थापन, मूल्य अभिवृद्धि, बजार विस्तार र दिगो आम्दानी सिर्जनामा परिचालन गर्ने क्षमता।
यी तीनवटै पक्षलाई एकीकृत रूपमा अघि बढाउन सके मात्र वित्तीय पहुँच विस्तारले अपेक्षित आर्थिक तथा विकासात्मक प्रतिफल दिन सक्छ।
यस दृष्टिले कर्जा प्रक्रियालाई कर्जा स्वीकृति र वितरणमा मात्र सीमित नगरी कर्जाअघिको तयारी, कर्जा प्राप्ति र कर्जापछिको व्यावसायिक सुधारसम्म जोड्न आवश्यक छ।
६. निष्कर्ष: सुरक्षित कर्जासँगै उत्पादनशील कर्जालाई प्राथमिकता
नेपालको वित्तीय प्रणालीको आगामी चुनौती केवल कर्जा विस्तार गर्नु होइन, उपलब्ध वित्तीय स्रोतलाई बढी उत्पादनशील, समावेशी र दिगो आर्थिक गतिविधिसँग जोड्नु हो।
धितोले कर्जा जोखिम न्यूनीकरण गर्न सक्छ, तर त्यसले मात्र व्यवसायको व्यावसायिक सम्भाव्यता सुनिश्चित गर्दैन। त्यसैगरी, व्यवसायको सम्भाव्यता राम्रो हुँदैमा जोखिम मूल्याङ्कन र वित्तीय अनुशासनको आवश्यकता समाप्त हुँदैन।
त्यसैले कर्जा मूल्याङ्कन गर्दा सम्पत्तिको मूल्यसँगै व्यवसायको अवस्था, आम्दानीको स्रोत, नगद प्रवाह, व्यवस्थापकीय क्षमता र ऋण भुक्तानी गर्ने क्षमतालाई पनि उत्तिकै महत्त्व दिनुपर्छ।
उद्यमीसँग कति सम्पत्ति छ भन्ने प्रश्नसँगै उसले कस्तो आर्थिक मूल्य सिर्जना गर्न सक्छ, कति आम्दानी गर्न सक्छ र प्राप्त कर्जा कसरी नियमित रूपमा भुक्तानी गर्न सक्छ भन्ने प्रश्नलाई पनि कर्जा मूल्याङ्कनको केन्द्रमा राख्न आवश्यक छ।
नेपालको वित्तीय प्रणालीलाई वास्तविक अर्थतन्त्रसँग थप प्रभावकारी रूपमा जोड्ने हो भने धितोमा केन्द्रित परम्परागत कर्जा अभ्यासबाट व्यवसायको सम्भाव्यता र भुक्तानी क्षमतामा आधारित सन्तुलित कर्जा प्रणालीतर्फ अघि बढ्नुपर्छ।
किनकि वित्तीय प्रणालीको वास्तविक सफलता केवल सुरक्षित कर्जा प्रवाहमा होइन, सुरक्षित तथा उत्पादनशील कर्जामार्फत उद्यम विस्तार, रोजगारी सिर्जना, उत्पादकत्व वृद्धि र दिगो आर्थिक समृद्धिमा योगदान पुर्याउन सक्ने क्षमतामा निहित हुन्छ।
अबको नीतिगत बहस
नेपालको बैंकिङ प्रणालीले धितोमा आधारित जोखिम व्यवस्थापनलाई कायम राख्दै व्यवसायको नगद प्रवाह, व्यावसायिक सम्भाव्यता र ऋण भुक्तानी क्षमतामा आधारित कर्जा मूल्याङ्कनलाई कसरी थप प्रभावकारी बनाउन सक्छ?
यसका लागि नेपाल राष्ट्र बैंक, बैंक तथा वित्तीय संस्था, सरकार, विकास साझेदार, व्यवसाय विकास सेवा प्रदायक र निजी क्षेत्रबीच नीतिगत तथा संस्थागत सहकार्य आवश्यक छ।