बैंकका शाखा गाउँसम्म पुगे, उत्पादनशील कर्जा किन पुगेन?
नेपालको वित्तीय प्रणालीमा BDSP को संस्थागत मान्यताको आवश्यकता
नेपालको वित्तीय समावेशीकरणसम्बन्धी बहस अब बैंक तथा वित्तीय संस्थाका शाखा विस्तारमा मात्र सीमित रहनु हुँदैन। मूल प्रश्न यो हो कि देशभर परिचालन भइरहेको वित्तीय स्रोतलाई कसरी उत्पादनशील उद्यम, विशेषगरी सूक्ष्म, साना तथा मझौला उद्यम (MSMEs) सम्म पुर्याउने र त्यसलाई दिगो आर्थिक अवसरमा रूपान्तरण गर्ने?
नेपालमा बैंकिङ पहुँच उल्लेखनीय रूपमा विस्तार भएको छ। वाणिज्य बैंकका शाखाहरू अधिकांश स्थानीय तहसम्म पुगेका छन्। सहरी केन्द्रदेखि दुर्गम ग्रामीण क्षेत्रसम्म बैंक तथा वित्तीय संस्थाले निक्षेप परिचालन गरिरहेका छन्।
तर बैंकिङ पूर्वाधारको भौगोलिक विस्तार र उत्पादनशील क्षेत्रमा कर्जा प्रवाहको वितरणबीच अझै ठूलो असन्तुलन देखिन्छ।
नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०८२/८३ को प्रादेशिक आर्थिक गतिविधि अध्ययन प्रतिवेदनले यस संरचनागत चुनौतीलाई थप स्पष्ट पारेको छ। ग्रामीण तथा भौगोलिक रूपमा विकट क्षेत्रका उद्यमीहरू औपचारिक कर्जामा सीमित पहुँचको सामना गरिरहेका छन् भने कर्जा प्रवाह केही सहरी तथा स्थापित व्यावसायिक केन्द्रमा केन्द्रित छ।
यस अवस्थालाई हामीले ‘निक्षेप संकलन गर्ने तर स्थानीय उत्पादनशील क्षेत्रमा पर्याप्त कर्जा परिचालन गर्न नसक्ने प्रवृत्ति’ का रूपमा बुझ्न सक्छौँ।
प्रादेशिक आर्थिक असमानताले पनि यही चुनौतीलाई उजागर गर्छ।
- बागमती प्रदेश: नेपालको कुल गार्हस्थ्य उत्पादन (GDP) मा ३६.७१ प्रतिशत योगदान र प्रतिव्यक्ति GDP अमेरिकी डलर २,६४४।
- मधेश प्रदेश: सबैभन्दा न्यून १.३१ प्रतिशत वास्तविक आर्थिक वृद्धिदर र प्रतिव्यक्ति GDP अमेरिकी डलर ९३४।
- कर्णाली प्रदेश: राष्ट्रिय GDP मा जम्मा ४.२० प्रतिशत योगदान र प्रतिव्यक्ति GDP अमेरिकी डलर १,१०८।
कर्जा वितरणको भौगोलिक असन्तुलन अझ उल्लेखनीय छ। बागमती प्रदेशको औद्योगिक कर्जामध्ये काठमाडौं जिल्लामा ९२.७३ प्रतिशत केन्द्रित छ। कर्णाली प्रदेशको सेवा क्षेत्रको कर्जामध्ये सुर्खेतले ६१.९८ प्रतिशत हिस्सा ओगटेको छ। कोशी प्रदेशको कुल कर्जामध्ये मोरङ, झापा र सुनसरीको संयुक्त हिस्सा ८९.४ प्रतिशत छ। सुदूरपश्चिम प्रदेशको औद्योगिक कर्जामध्ये कैलालीको हिस्सा ७८.८७ प्रतिशत छ भने बाजुराको कुल कर्जामा हिस्सा जम्मा ०.९७ प्रतिशत छ।
यी तथ्याङ्कले एउटा महत्वपूर्ण प्रश्न उठाउँछन्।
नेपालमा बैंकका शाखा पुगेका छन्, तर ती क्षेत्रका उत्पादनशील उद्यमहरू बैंकबाट कर्जा लिन आवश्यक व्यावसायिक रूपमा तयार भएका छन् त?
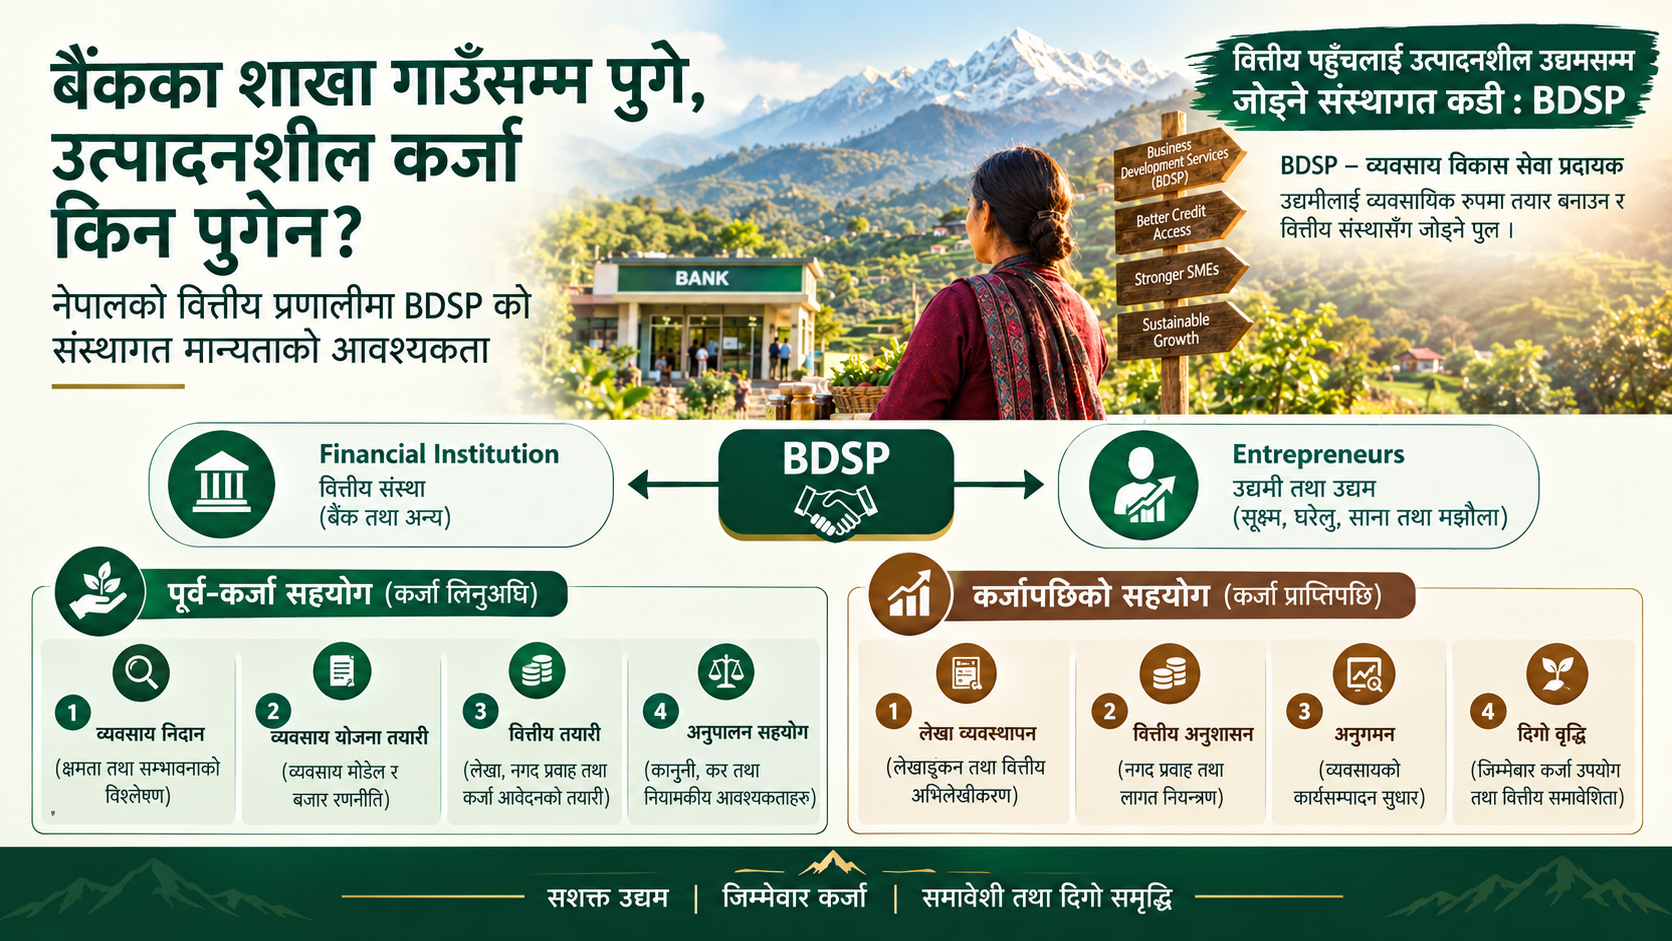
मेरो विचारमा यस प्रश्नको एउटा महत्वपूर्ण समाधान Business Development Service Providers (BDSPs) अर्थात् व्यवसाय विकास सेवा प्रदायकहरूको संस्थागत विकास र मान्यतामा निहित छ।
१. उद्यमी र वित्तीय संस्थाबीचको छुटेको कडी
व्यवसाय सञ्चालन गर्ने क्षमता हुनु र बैंकबाट कर्जा प्राप्त गर्न योग्य हुनु एउटै कुरा होइन।
नेपालका धेरै सूक्ष्म तथा साना उद्यमीहरूसँग व्यावसायिक सम्भावना, बजार अवसर, उत्पादन क्षमता र उद्यमशील अनुभव छ। तर उनीहरूसँग व्यवस्थित लेखा अभिलेख, वित्तीय विवरण, नगद प्रवाह प्रक्षेपण, व्यावसायिक योजना, कानुनी तथा करसम्बन्धी अनुपालन र वित्तीय व्यवस्थापनका आवश्यक प्रणालीको अभाव हुन सक्छ।
अर्कोतर्फ, बैंक तथा वित्तीय संस्थाहरूका लागि यस्ता उद्यमको कर्जा मूल्याङ्कन गर्नु समय र लागत दुवै हिसाबले चुनौतीपूर्ण हुन्छ।
कर्जा अधिकृतहरूले व्यवसायको वास्तविक अवस्था बुझ्न, नगद प्रवाह मूल्याङ्कन गर्न, कागजात परीक्षण गर्न, स्थलगत निरीक्षण गर्न र ऋण तिर्न सक्ने क्षमता विश्लेषण गर्नुपर्ने हुन्छ। सानो रकमको कर्जामा समेत यस्ता प्रक्रियाको लागत तुलनात्मक रूपमा बढी हुन सक्छ।
फलस्वरूप, व्यवसायको वास्तविक सम्भावना र नगद प्रवाहको मूल्याङ्कनभन्दा परम्परागत धितोमा आधारित कर्जा मूल्याङ्कन सहज विकल्प बन्न पुग्छ।
यसले दुई पक्षबीच संरचनागत दूरी सिर्जना गर्छ।
उद्यमीलाई वित्तीय रूपमा तयार हुन सहयोग चाहिन्छ भने बैंकलाई विश्वसनीय सूचना र व्यवस्थित व्यावसायिक विवरण आवश्यक हुन्छ।
यही दूरी कम गर्ने संस्थागत कडी BDSP हुन्।
व्यवसाय निदान, वित्तीय अभिलेख व्यवस्थापन, व्यवसाय योजना निर्माण, वित्तीय साक्षरता, अनुपालन सहयोग र लगानी तयारीजस्ता सेवामार्फत BDSP ले उद्यमीलाई कर्जाका लागि तयार बनाउन सक्छन्।
त्यस्तै, कर्जा प्राप्तिपछि पनि लेखा व्यवस्थापन, वित्तीय अनुशासन, व्यवसाय अनुगमन र जिम्मेवार कर्जा उपयोगमा सहयोग गर्न सक्छन्।
यसको अर्थ बैंकको कर्जा मूल्याङ्कन गर्ने जिम्मेवारी BDSP लाई हस्तान्तरण गर्नु होइन। बरु बैंकसम्म पुग्ने कर्जा प्रस्तावको गुणस्तर र उद्यमीको तयारी सुधार गर्नु हो।
२. कर्जा प्रक्रियाको लागत घटाउन व्यावसायिक BDSP किन आवश्यक छन्?
बैंक तथा वित्तीय संस्थाका लागि सानो उद्यमको कर्जा मूल्याङ्कन लागत सधैँ कर्जाको रकमअनुसार घटबढ हुँदैन।
कृषि वा सानो उद्यमका लागि तुलनात्मक रूपमा सानो कर्जा प्रवाह गर्दा पनि बैंकले धेरै आधारभूत कर्जा परीक्षण प्रक्रिया पूरा गर्नुपर्ने हुन्छ।
कर्णाली र सुदूरपश्चिमजस्ता भौगोलिक रूपमा विकट तथा छरिएका बस्ती भएका प्रदेशमा यो चुनौती अझ जटिल हुन्छ।
मान्यताप्राप्त BDSP ले निम्न कार्यमार्फत यो समस्या कम गर्न सहयोग गर्न सक्छन्।
- व्यवस्थित व्यावसायिक कागजात: व्यवसाय प्रोफाइल, वित्तीय विवरण, नगद प्रवाह प्रक्षेपण र व्यावहारिक व्यवसाय योजना तयार गर्ने।
- प्रारम्भिक व्यवसाय निदान: व्यवसायको वास्तविक अवस्था, सञ्चालन क्षमता र सम्भावित जोखिम पहिचान गर्ने।
- वित्तीय तयारी: कर्जाको लागत, ब्याजदर, किस्ता, ऋण तिर्न सक्ने क्षमता र वित्तीय जोखिम बुझाउने।
- क्षेत्रगत परामर्श: कृषि, कृषि प्रशोधन, पर्यटन, हस्तकला, उत्पादनमूलक उद्योग तथा अन्य सम्भावित क्षेत्रमा सहयोग गर्ने।
- कर्जापछिको सहयोग: लेखा व्यवस्थापन, वित्तीय अनुशासन, नियामकीय अनुपालन र व्यवसायको कार्यसम्पादन सुधारमा सहयोग गर्ने।
यसबाट बैंकको दोहोरो कागजात संकलन तथा प्रारम्भिक सूचना संकलनको लागत घट्न, कर्जा प्रस्तावको गुणस्तर सुधारिन र साना कर्जालाई पनि व्यावसायिक रूपमा मूल्याङ्कन गर्न सहज हुन सक्छ।
यद्यपि, यस्तो प्रभावलाई अनुमानका आधारमा उपलब्धि मान्नु हुँदैन। वास्तविक लागत बचत, कर्जा प्रक्रियामा लाग्ने समय र कर्जा जोखिममा आएको परिवर्तनलाई परीक्षण तथा मूल्याङ्कनमार्फत प्रमाणित गर्नुपर्छ।
३. वित्तीय उपभोक्ता संरक्षण: BDSP मान्यताको अर्को महत्वपूर्ण आधार
यस बहसको अर्को उत्तिकै महत्वपूर्ण पक्ष वित्तीय उपभोक्ता संरक्षण हो।
कर्जाको माग बढ्दै जाँदा अनौपचारिक कर्जा सहजीकरणकर्ता, अप्रमाणित परामर्शदाता तथा आफूलाई वित्तीय विशेषज्ञ बताउने व्यक्तिहरूको गतिविधि पनि उद्यमीका लागि जोखिम बन्न सक्छ।
कतिपयले सहुलियतपूर्ण कर्जा दिलाइदिने वा बैंकबाट कर्जा स्वीकृत गराइदिने आश्वासन दिँदै अत्यधिक शुल्क लिने, भ्रामक सूचना दिने वा ऋण तिर्ने क्षमताको मूल्याङ्कन नगरी कर्जा लिन प्रेरित गर्ने जोखिम रहन्छ।
यसले ऋणी र वित्तीय संस्था दुवैलाई जोखिममा पार्छ।
नेपालमा व्यावसायिक परामर्श सेवालाई अनौपचारिक कर्जा सहजीकरणबाट स्पष्ट रूपमा छुट्याउन आवश्यक छ।
BDSP को विश्वसनीय मान्यता प्रणालीले न्यूनतम व्यावसायिक योग्यता, आचारसंहिता, पारदर्शी सेवा शुल्क, सूचना खुलासा, गुनासो सुनुवाइ र जवाफदेहिताका मापदण्ड निर्धारण गर्न सक्छ।
मान्यताप्राप्त BDSP ले:
- सेवाग्राहीको वैध व्यावसायिक हितलाई प्राथमिकता दिनुपर्ने।
- सेवा शुल्क र सम्भावित संस्थागत सम्बन्ध स्पष्ट खुलाउनुपर्ने।
- कर्जा स्वीकृतिको ग्यारेन्टी वा भ्रामक आश्वासन दिन नहुने।
- कर्जा सिफारिस गर्नुअघि ऋणीको भुक्तानी क्षमता मूल्याङ्कन गर्नुपर्ने।
- व्यवसाय तथा वित्तीय सूचनाको गोपनीयता कायम गर्नुपर्ने।
- लुकेको कमिसन र स्वार्थको द्वन्द्वबाट बच्नुपर्ने।
महत्वपूर्ण कुरा, BDSP ले बैंक वा वित्तीय संस्थाको भूमिका लिनु हुँदैन। KYC, कर्जा मूल्याङ्कन, जोखिम व्यवस्थापन र कर्जा स्वीकृतिको अन्तिम अधिकार इजाजतप्राप्त वित्तीय संस्थामै रहनुपर्छ।
हाम्रो उद्देश्य केवल कर्जा प्रवाह बढाउनु होइन, जिम्मेवार र उत्पादनशील कर्जा पहुँच सुनिश्चित गर्नु हो।
४. BDSP मान्यता प्रणाली कस्तो हुनुपर्छ?
BDSP मान्यता अर्को प्रशासनिक झन्झट वा योग्य सेवा प्रदायकलाई अनावश्यक रूपमा सीमित गर्ने व्यवस्था बन्नु हुँदैन।
यो व्यावहारिक, पारदर्शी, दक्षतामा आधारित र प्रदान गरिने सेवाको प्रकृतिअनुसार फरक मापदण्ड भएको प्रणाली हुनुपर्छ।
यसका लागि पाँचवटा संस्थागत उपाय प्रस्ताव गर्न सकिन्छ।
पहिलो: राष्ट्रिय BDSP मान्यता तथा दर्ता प्रणाली स्थापना।
उद्योग, वाणिज्य तथा आपूर्ति मन्त्रालयको नेतृत्वमा सम्बन्धित प्रदेश सरकार, नेपाल राष्ट्र बैंक, बैंक तथा वित्तीय संस्था, निजी क्षेत्रका महासंघ र व्यावसायिक संस्थाहरूको परामर्शमा राष्ट्रिय BDSP मान्यता ढाँचा विकास गर्नुपर्छ।
यसमा व्यवसाय विकास, वित्तीय तयारी, क्षेत्रगत परामर्श, लगानी तयारी र कर्जापछिको व्यवसाय सहयोगजस्ता फरक दक्षता पहिचान गरिनुपर्छ।
पहिलेदेखि कार्यरत र योग्य सेवा प्रदायकलाई पनि पारदर्शी प्रक्रियामार्फत मान्यता प्राप्त गर्ने अवसर दिनुपर्छ।
दोस्रो: बैंक तथा वित्तीय संस्था र BDSP बीच संस्थागत साझेदारी।
नेपाल राष्ट्र बैंकले आफ्नो नियामकीय तथा सुपरिवेक्षकीय अधिकारक्षेत्रभित्र उपयुक्त नीतिगत मार्गदर्शनमार्फत बैंक तथा वित्तीय संस्थालाई मान्यताप्राप्त BDSP सँग साझेदारी गर्न प्रोत्साहित गर्न सक्छ।
यसबाट प्रारम्भिक व्यवसाय निदान, कागजात तयारी, वित्तीय साक्षरता र कर्जापछिको परामर्श सेवा व्यवस्थित गर्न सकिन्छ।
तर KYC, उचित कर्जा परीक्षण, जोखिम मूल्याङ्कन र अन्तिम कर्जा स्वीकृतिको जिम्मेवारी बैंक तथा वित्तीय संस्थाकै हुनुपर्छ।
तेस्रो: व्यवसाय परामर्श सेवा भौचर (Business Advisory Voucher) व्यवस्था।
धेरै साना उद्यमीका लागि व्यावसायिक परामर्श सेवाको लागत नै अर्को अवरोध हो।
यसलाई सम्बोधन गर्न महिला उद्यमी, युवा उद्यमी, विपन्न समुदाय तथा सूक्ष्म र साना व्यवसायलाई लक्षित गरी सरकारी अनुदानमा आधारित Business Advisory Voucher व्यवस्था लागू गर्न सकिन्छ।
यसअन्तर्गत योग्य उद्यमीले मान्यताप्राप्त BDSP बाट व्यवसाय निदान, वित्तीय तयारी र व्यवसाय योजना निर्माणजस्ता सेवा प्राप्त गर्न सक्नेछन्।
भुक्तानी केवल कर्जा आवेदन वा कर्जा स्वीकृतिको संख्याका आधारमा नभई प्रमाणित सेवा र उपलब्धिका आधारमा हुनुपर्छ।
चौथो: कार्यसम्पादनमा आधारित प्रोत्साहन प्रणाली।
BDSP को पारिश्रमिक केवल कर्जा प्रवाहसँग जोडिनु हुँदैन। सेवा गुणस्तर र उद्यमको दिगो सुधारलाई प्राथमिकता दिनुपर्छ।
व्यवसायको वित्तीय अभिलेखमा सुधार, लेखा व्यवस्थापन, कर तथा कानुनी अनुपालन, वित्तीय साक्षरता, कर्जा तयारी र कर्जापछिको वित्तीय अनुशासनजस्ता सूचकलाई प्रोत्साहनको आधार बनाउन सकिन्छ।
यसले BDSP लाई उपयुक्त कर्जा, जिम्मेवार वित्तीय व्यवहार र दिगो व्यवसाय विकासतर्फ केन्द्रित गर्छ।
पाँचौँ: स्थानीय तहमा BDSP सेवा केन्द्र स्थापना।
स्थानीय सरकार उद्यम विकास सेवाको महत्वपूर्ण प्रवेशद्वार बन्न सक्छ।
स्थानीय तहका उद्यम विकास डेस्कमार्फत व्यवसाय दर्ता, वित्तीय साक्षरता, व्यवसाय निदान, व्यवसाय योजना, वित्तीय तयारी र सरकारी सहयोग कार्यक्रमबारे परामर्श उपलब्ध गराउन सकिन्छ।
यसले ग्रामीण उद्यमीलाई विभिन्न सरकारी तथा वित्तीय संस्थाका कार्यालय धाउनुपर्ने झन्झट कम गर्दै व्यावसायिक सेवा स्थानीय स्तरमै उपलब्ध गराउन मद्दत गर्छ।
५. नीतिगत मान्यतादेखि व्यावहारिक कार्यान्वयनसम्म
नेपालले एकैपटक सम्पूर्ण देशमा नयाँ संस्थागत संरचना लागू गर्न आवश्यक छैन।
चरणबद्ध कार्यान्वयन बढी व्यावहारिक हुनेछ।
सुरुवाती चरणमा कर्णाली, कोशी र सुदूरपश्चिमका छनोट गरिएका स्थानीय तहमा स्थानीय सरकार, बैंक तथा वित्तीय संस्था र BDSP को सहभागितामा परीक्षण कार्यक्रम सञ्चालन गर्न सकिन्छ।
कृषि, कृषि प्रशोधन, हस्तकला, पर्यटन र साना उत्पादनमूलक उद्योगलाई प्राथमिकता दिन सकिन्छ।
यस्ता कार्यक्रमको प्रभाव निम्न सूचकका आधारमा मूल्याङ्कन गरिनुपर्छ:
- व्यवसाय निदान सेवा प्राप्त गर्ने उद्यमको संख्या।
- वित्तीय अभिलेख र व्यवसाय तयारीमा सुधार भएका उद्यमको अनुपात।
- बैंकको कर्जा प्रक्रिया तथा प्रारम्भिक मूल्याङ्कन लागतमा आएको परिवर्तन।
- कर्जा प्रक्रिया पूरा गर्न लाग्ने समय।
- औपचारिक वित्तीय पहुँच प्राप्त गर्ने योग्य उद्यमको संख्या।
- कर्जापछिको व्यवसाय कार्यसम्पादन र ऋण भुक्तानीको अवस्था।
- सेवाग्राही सन्तुष्टि र वित्तीय उपभोक्ता संरक्षणको अवस्था।
यसबाट प्राप्त नतिजाका आधारमा राष्ट्रिय स्तरको BDSP मान्यता तथा साझेदारी प्रणाली विस्तार गर्न सकिन्छ।
निष्कर्ष: वित्तीय पहुँचका लागि बैंक मात्र पर्याप्त छैनन्
नेपालको वित्तीय समावेशीकरणको बहस अब बैंकिङ पहुँच विस्तारबाट अघि बढेर वित्तीय स्रोतको उत्पादनशील उपयोगतर्फ केन्द्रित हुनुपर्छ।
प्रादेशिक तथ्याङ्कले एउटा महत्वपूर्ण विरोधाभास देखाउँछ: बैंकिङ पूर्वाधारको विस्तार देशभर भएको छ, तर उत्पादनशील क्षेत्रमा कर्जा प्रवाह अझै सीमित आर्थिक केन्द्रहरूमा केन्द्रित छ। ग्रामीण क्षेत्रमा संकलित निक्षेपले स्वतः त्यही क्षेत्रका उद्यममा कर्जा प्रवाह सुनिश्चित गर्दैन।
यसको समाधान बैंक तथा वित्तीय संस्थालाई जथाभावी कर्जा प्रवाह गर्न बाध्य बनाउनु वा विवेकपूर्ण कर्जा मूल्याङ्कनमा सम्झौता गर्नु होइन। वास्तविक समाधान भनेको योग्य उद्यमलाई औपचारिक वित्तीय प्रणालीसँग जोडिनबाट रोक्ने संरचनागत अवरोध हटाउनु हो।
बैंक तथा वित्तीय संस्थाले पुँजी परिचालन र कर्जा वितरण गर्छन्। तर उद्यमको वित्तीय तयारी, व्यवसाय व्यवस्थापन, बजार पहुँच र कर्जापछिको दिगोपनाका सबै चुनौती उनीहरूले एक्लै समाधान गर्न सक्दैनन्।
उद्यमीलाई कर्जाभन्दा बढी आवश्यक छ: ज्ञान, प्रणाली, व्यावसायिक परामर्श र संस्थागत सम्बन्ध।
यहीँ मान्यताप्राप्त Business Development Service Providers (BDSPs) को भूमिका महत्वपूर्ण हुन्छ।
सुदृढ BDSP प्रणालीले बैंक तथा वित्तीय संस्थाको सूचना असमानता र सञ्चालन लागत घटाउन, जिम्मेवार कर्जा प्रवाहलाई प्रोत्साहित गर्न र वित्तीय सेवाबाट पछाडि परेका उद्यमसम्म व्यावसायिक सहयोग पुर्याउन सक्छ।
हामीले यस्तो सहकार्यात्मक प्रणाली निर्माण गर्नुपर्छ जहाँ सरकारले नीतिगत वातावरण तयार गरोस्, नेपाल राष्ट्र बैंकले आफ्नो अधिकारक्षेत्रभित्र आवश्यक नियामकीय तथा सुपरिवेक्षकीय समन्वय गरोस्, बैंक तथा वित्तीय संस्थाले विवेकपूर्ण कर्जा निर्णय गरून्, BDSP ले उद्यमलाई वित्तीय तथा व्यावसायिक रूपमा तयार बनाऊन् र उद्यमीले जिम्मेवार ढंगले व्यवसाय सञ्चालन तथा विस्तार गरून्।
वित्तीय समावेशीकरणको अन्तिम सफलता कति कर्जा प्रवाह भयो भन्ने तथ्याङ्कले मात्र मापन गर्नु हुँदैन। त्यो कर्जाले कति उत्पादनशील उद्यम सिर्जना गर्यो, कति रोजगारी र आयका अवसर बढायो र देशका सातै प्रदेशमा कति दिगो आर्थिक गतिविधि विकास गर्यो भन्ने आधारमा मूल्याङ्कन हुनुपर्छ।
नेपालले वित्तीय पूर्वाधार निर्माणमा उल्लेखनीय लगानी गरेको छ। अब वित्तीय स्रोतलाई उत्पादनशील बनाउने व्यावसायिक सहयोग पूर्वाधारमा पनि उत्तिकै ध्यान दिनुपर्ने समय आएको छ।
अब छुटेको कडीलाई संस्थागत मान्यता दिने बेला आएको छ। मान्यताप्राप्त BDSP लाई नेपालको समावेशी उद्यम विकास र वित्तीय प्रणालीको अभिन्न अंग बनाऔँ।